Bij het kopen van een woning denken de meeste mensen aan hypotheken, taxaties en bouwkundige keuringen. Erfpacht blijft echter vaak buiten beeld, terwijl deze juridische constructie flinke gevolgen kan hebben voor uw maandlasten, woningwaarde en verkoopbaarheid.
Erfpacht betekent dat u wel eigenaar wordt van het huis, maar niet van de grond eronder. Voor die grond betaalt u jaarlijks een vergoeding aan de grondeigenaar.
Deze vorm van grondgebruik komt vaker voor dan u misschien denkt, vooral in grote steden waar gemeenten grip willen houden op kostbare grond. Het kan u verrassen met onverwachte kosten, ingewikkelde regels en minder zeggenschap over uw woning.
Zonder goede voorbereiding kunt u met erfpacht voor financiële tegenvallers komen te staan, vooral als u later wilt verkopen.
Een beetje kennis van erfpacht helpt u als koper echt vooruit. Er zijn verschillende soorten erfpachtconstructies, mogelijkheden voor afkoop en fiscale gevolgen – niet iets om zomaar te negeren.
Wat is erfpacht en waarom is het een vastgoedrisico?
Erfpacht zorgt voor een lastige juridische situatie waarbij het eigendom wordt gesplitst tussen het huis en de grond. Dat brengt financiële en juridische risico’s met zich mee die veel kopers onderschatten.
Juridische basis en eigendomssituatie
Erfpacht is een beperkt zakelijk recht. U krijgt als erfpachter het exclusieve gebruiksrecht op een stuk grond, maar de grond blijft van iemand anders.
Het erfpachtrecht geeft u bijna dezelfde bevoegdheden als eigendom, maar er zitten wel grenzen aan. De regels staan in het Burgerlijk Wetboek.
U mag de grond gebruiken, verhuren en het erfpachtrecht verkopen. Het recht kan voor een vaste periode of voor onbepaalde tijd gelden.
Belangrijke kenmerken van erfpachtrechten:
- Recht op exclusief gebruik van de grond
- Mogelijkheid tot verhuur en verkoop van het recht
- Gebonden aan erfpachtvoorwaarden
- Verplichting tot betaling van erfpachtcanon
Omdat het eigendom is gesplitst, wordt alles juridisch meteen een stuk ingewikkelder. Voor wijzigingen aan het erfpachtcontract hebt u toestemming van beide partijen nodig.
Dit kan lastig worden als u wilt verkopen of als u financiering zoekt.
Rol van de erfverpachter en grondeigenaar
De erfverpachter blijft altijd eigenaar van de grond en bepaalt dus veel. In Nederland zijn gemeenten de grootste erfverpachters, maar woningcorporaties en particuliere grondeigenaren doen ook mee.
Gemeenten als Amsterdam, Rotterdam en Utrecht gebruiken erfpacht om hun grondbeleid te sturen. Zo houden ze grip op de woningmarkt en kunnen ze woningbouw betaalbaar houden.
Bevoegdheden van de erfverpachter:
- Vaststellen van erfpachtvoorwaarden
- Herzien van de erfpachtcanon
- Goedkeuren van bepaalde wijzigingen
- Beëindigen bij contractbreuk
De erfverpachter mag eisen stellen aan het gebruik van de grond. Denk aan het soort bebouwing, onderhoudsverplichtingen of de bestemming van het pand.
Woningcorporaties zetten erfpacht vaak in om sociale huurwoningen betaalbaar te houden. Particuliere grondeigenaren zien het vooral als een investering met stabiel rendement.
Verschil tussen volle eigendom en erfpacht
Bij volle eigendom krijgt u het huis én de grond eronder in bezit. U hebt dan alle zeggenschap over het vastgoed, zonder externe beperkingen.
Bij erfpacht koopt u alleen het huis. De grond blijft van de erfverpachter, waardoor u met een gedeelde eigendomsstructuur zit.
Hoofdverschillen:
| Aspect | Volle eigendom | Erfpacht |
|---|---|---|
| Grondeigendom | Volledig | Geen |
| Jaarlijkse kosten | Alleen onderhoud | Canon + onderhoud |
| Verkoop | Onbeperkt | Mogelijk met voorwaarden |
| Hypotheek | Standaard mogelijk | Complexere voorwaarden |
Als erfpachter betaalt u elk jaar een erfpachtcanon voor het gebruiksrecht. Die canon kan na een afgesproken periode ineens flink omhoog gaan.
Hypotheekverstrekkers zijn bij erfpacht vaak strenger. Ze zien het als een hoger risico door de beperkte eigendomsrechten en mogelijke canonverhogingen.
Soorten erfpacht: voortdurende en eeuwigdurende varianten
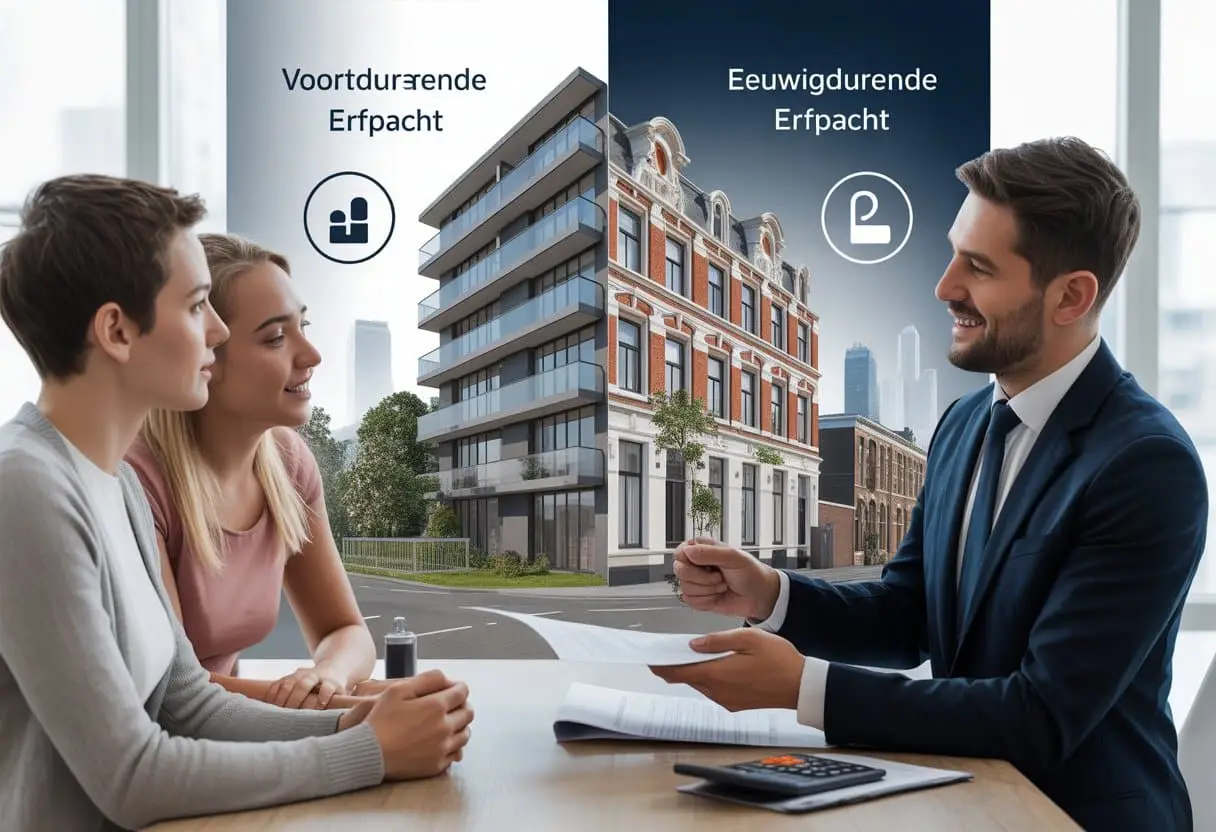
Er zijn drie hoofdsoorten erfpacht, elk met z’n eigen risico’s en voordelen. Bij voortdurende erfpacht kan de canon elke 50 jaar stijgen, terwijl eeuwigdurende erfpacht meer zekerheid geeft.
Voortdurende erfpacht: kenmerken en aandachtspunten
Bij voortdurende erfpacht stelt de gemeente de erfpachtcanon elke 50 of 75 jaar opnieuw vast. Ze kijken dan naar de actuele grondwaarde.
Belangrijke kenmerken:
- Canon wordt om de 50-75 jaar herzien
- Bedrag gebaseerd op 5% van de grondwaarde
- Automatische verlenging zonder einddatum
Het grote risico? De prijsontwikkeling. In steden als Amsterdam of Utrecht kan de grondwaarde enorm stijgen.
Een canon van €500 per jaar kan na 50 jaar zomaar €3.000 per jaar worden. Niemand weet zeker hoe dat uitpakt bij aankoop.
Als erfpachter hebt u nauwelijks invloed op die prijswijzigingen. Alleen de actuele grondwaarde telt.
Eeuwigdurende erfpacht: zekerheid en beperkingen
Eeuwigdurende erfpacht geeft meer prijszekerheid, want de canon wordt maar één keer vastgesteld. Deze variant is sinds 2017 in veel grote steden beschikbaar.
Twee opties bij eeuwigdurende erfpacht:
- Afkopen: U betaalt één keer een bedrag voor altijd
- Vastklikken: U bevriest de jaarlijkse canon op het huidige niveau
Bij afkoop bent u van de jaarlijkse canon af, maar de grond blijft van de gemeente. Vastklikken betekent dat u blijft betalen, maar het bedrag verandert nooit meer.
Wilt u overstappen naar eeuwigdurende erfpacht? U moet het wel zelf aanvragen bij de gemeente.
Tijdelijke en particuliere erfpacht
Aflopende erfpacht heeft een vaste einddatum, meestal 50 tot 99 jaar. Na afloop beslist de eigenaar of en onder welke voorwaarden u mag verlengen.
Risico’s tijdelijke erfpacht:
- Onzekerheid over verlenging
- Nieuwe erfpachtvoorwaarden kunnen anders zijn
- Waardedaling naarmate het einde nadert
Particuliere erfpacht ziet u als private eigenaren grond verpachten. Vaak zijn dit projectontwikkelaars of beleggers.
De regels bij particuliere erfpacht verschillen van gemeentelijke erfpacht. Soms zijn de voorwaarden strenger en de canon hoger.
Bij particuliere erfpacht hebt u meestal minder bescherming. Contracten kunnen meer beperkingen opleggen.
Financiële gevolgen: erfpachtcanon, kosten en belasting
Erfpacht brengt verschillende kosten met zich mee die uw maandlasten en totale eigendomskosten beïnvloeden. De erfpachtcanon is meestal de grootste kostenpost, maar ook belastingregels spelen een flinke rol.
Hoe wordt de erfpachtcanon berekend?
De erfpachtcanon is een periodieke vergoeding voor het gebruik van de grond. Gemeenten berekenen die canon door de grondwaarde te vermenigvuldigen met het canonpercentage.
Het canonpercentage ligt meestal tussen de 0,2% en 2% van de grondwaarde per jaar. Gemeenten leggen dat vast in de erfpachtvoorwaarden.
De grondwaarde hangt af van:
- Locatie van het perceel
- Bestemming van de grond
- Marktwaarde van vergelijkbare grond
- Taxatie door gecertificeerde taxateurs
Voorbeeldje:
- Grondwaarde: €200.000
- Canonpercentage: 0,75%
- Jaarlijkse canon: €1.500
U kunt kiezen voor jaarlijkse betaling of afkoop voor langere periodes van 30, 50 of 99 jaar. Bij afkoop betaalt u eenmalig vooruit.
Herziening, canonpercentage en stijgende lasten
Erfpachtcanons herzien ze meestal elke 25 of 49 jaar. Zo’n herziening kan flink in de papieren lopen voor eigenaren.
Bij zo’n herziening kijken ze naar de actuele grondwaarde in de buurt. Ook pakken ze het nieuwe canonpercentage erbij dat de gemeente nu gebruikt.
Ze indexeren de canon voor inflatie over de afgelopen periode. Daardoor kan de nieuwe canon zomaar twee tot vijf keer hoger uitvallen dan eerst.
Vooral in populaire wijken ziet u dit gebeuren, waar de grondprijzen de pan uit rijzen. Dat is natuurlijk niet ideaal als u net uw financiële planning rond had.
Stijgende erfpachtkosten tikken direct door in uw maandlasten. Ook de verkoopwaarde van uw huis en uw opties voor herfinanciering komen onder druk te staan.
Sommige erfpachtcontracten zetten gelukkig een maximum op de stijgingen. Maar niet allemaal, dus goed opletten blijft nodig.
Fiscale aftrekbaarheid van erfpachtcanon
De erfpachtcanon is onder bepaalde voorwaarden aftrekbaar. Dat scheelt weer in de netto woonlasten, een beetje zoals hypotheekrente.
U mag de periodieke canon voor uw hoofdwoning aftrekken. Dit geldt als u de canon jaarlijks of halfjaarlijks betaalt, ook na een herziening met nieuwe tarieven.
Afkoopsommen in één keer zijn niet aftrekbaar. Ook canon voor tweede woningen of recreatiewoningen valt buiten de boot.
Hebt u de canon afgekocht? Dan moet u die betaling spreiden over de resterende looptijd. U trekt dan elk jaar een deel af van uw belastbare inkomen.
De aftrek geldt alleen zolang u er zelf woont. Gaat u verhuren of verkopen, dan vervalt die mogelijkheid (deels of helemaal).
Erfpacht afkopen: mogelijkheden en strategische overwegingen
Erfpacht afkopen kan op verschillende manieren, tijdelijk of voor altijd. Die keuze heeft direct invloed op de woningwaarde en uw maandelijkse lasten.
Tijdelijke versus eeuwigdurende afkoop
Bij tijdelijke afkoop betaalt u voor een vastgestelde periode. Daarna loopt het erfpachtcontract gewoon door, maar dan met nieuwe voorwaarden.
Deze optie is goedkoper dan eeuwigdurende afkoop. U koopt dus wat zekerheid voor een aantal jaren.
Kiest u voor eeuwigdurende erfpacht, dan bent u voor altijd van de canon af. U betaalt één keer en daarna bent u klaar.
Gemiddeld kost dit 20 tot 25 keer de jaarlijkse canon. Dus bij een canon van €2.000 per jaar zit u al snel op €40.000 tot €50.000.
Veel gemeenten bieden beide opties aan. Utrecht en Amsterdam hebben zelfs aparte regelingen voor eeuwigdurende afkoop.
Effect op woningwaarde en maandlasten
Als u de erfpacht afkoopt, stijgt de waarde van uw huis direct. Kopers willen best meer betalen voor een woning zonder jaarlijkse canon.
De waardestijging ligt vaak tussen de 10% en 15% van de oorspronkelijke waarde. Dit hangt natuurlijk af van hoe hoog de canon was.
Na afkoop dalen uw maandlasten flink. Een canon van €200 per maand valt dan gewoon weg.
Hypotheekverstrekkers vinden huizen zonder erfpacht minder risicovol. Daardoor kunt u vaak een hogere hypotheek krijgen.
De verkoop gaat meestal sneller. Woningen zonder erfpacht liggen gemiddeld 47 dagen korter te koop dan soortgelijke huizen mét canon.
Erfpacht en het aankoopproces van een woning
Bij de koop van een woning met erfpacht moet u op andere dingen letten dan bij een gewone koopwoning. Makelaar, notaris en hypotheekverstrekker spelen allemaal hun eigen rol in deze puzzel.
Waar moet u op letten bij koop?
Bij een woning met erfpacht is extra onderzoek echt nodig voordat u koopt. De erfpachtvoorwaarden bepalen wat u wel en niet kunt met het huis.
Check wie de eigenaar van de grond is: gemeente, woningcorporatie of particulier? Kijk ook naar de duur van de erfpacht—loopt die onbepaald door, of zit er een einddatum aan vast met verlengingsrecht?
Let op de hoogte van de canon en wanneer die opnieuw wordt vastgesteld. Moet u toestemming hebben voor verkoop, of kunt u vrij handelen?
Sommige erfpachtvoorwaarden beperken zelfs welke kleur u de buitenkant mag geven. Dat kan wat benauwend voelen.
Huizen met erfpacht zijn soms minder waard dan vergelijkbare woningen. Kopers houden rekening met extra kosten en mogelijke verhogingen van de canon.
De rol van makelaar, notaris en hypotheekverstrekker
De makelaar moet duidelijk maken dat het om erfpacht gaat. Op Funda ziet u dit bij de kenmerken van de woning staan.
De notaris controleert de erfpachtvoorwaarden en adviseert over risico’s. Bij oudere erfpacht (voor 2013) stelt hij ook een erfpachtopinie op en regelt de overdracht van het erfpachtrecht.
De hypotheekverstrekker kijkt kritischer naar de financierbaarheid dan bij gewone woningen. Banken letten op de hoogte van de canon, wanneer die wordt herzien en wie de eigenaar is.
Een financieringsvoorbehoud in het koopcontract is slim. Zo kunt u er nog onderuit als de bank geen hypotheek geeft.
Gemeentelijke versus particuliere erfpacht
Gemeentelijke erfpacht zien banken als minder risicovol. De gemeente gaat niet snel failliet en gebruikt meestal standaard voorwaarden.
Voordelen van gemeentelijke erfpacht? U hebt een stabielere eigenaar, voorspelbaardere herzieningen en u hebt geen erfpachtopinie nodig voor de financiering.
Bij particuliere erfpacht is er vaak meer onzekerheid. De particuliere eigenaar kan andere belangen hebben dan de gemeente.
Voorwaarden zijn meestal strenger bij particuliere erfpacht. Toestemming voor verkoop is vaker nodig en de canon kan sneller stijgen.
Risico’s en valkuilen bij erfpacht: onverwachte verrassingen voorkomen
Erfpachtvoorwaarden kunnen onverwachte kosten en beperkingen opleveren die u pas na de koop ontdekt. Canonherzieningen, bouwrestricties en gemeentelijk beleid zijn de grootste risico’s.
Onzekerheid bij canonherziening en contractvoorwaarden
Veel erfpachters krijgen een flinke rekening als hun contract wordt herzien. De canon wordt dan aangepast aan de actuele marktwaarde van de grond.
In veel steden zijn de grondprijzen flink gestegen. Daardoor kan de jaarlijkse erfpachtvergoeding bij herziening fors omhoog gaan.
Herzieningstermijnen verschillen per gemeente, soms 25 jaar, soms 75 jaar. Vaak zijn de berekeningswijzen niet helder en ontbreken maxima voor stijgingen.
De voorwaarden zijn niet altijd transparant. Kopers weten vaak niet precies wanneer hun contract afloopt of wat de nieuwe kosten worden.
Woningcorporaties of gemeenten kunnen de erfpachtvoorwaarden aanpassen bij verlenging. Dit kan uw maandlasten flink omhoog jagen.
Beperkingen bij verbouwing en verkoopbaarheid
Erfpachtgrond heeft meestal beperkingen voor verbouwingen. U moet toestemming vragen aan de grondeigenaar voor grote aanpassingen.
Denk aan maximale bouwhoogte, beperkte uitbreidingsmogelijkheden en verplichte goedkeuring voor verbouwplannen. Soms zijn er zelfs eisen aan materialen.
Huizen met erfpacht zijn minder populair bij kopers. De onzekerheid over toekomstige kosten schrikt af.
Hypotheekverstrekkers zijn ook voorzichtig. Ze zien erfpacht als extra risico en stellen soms strengere eisen.
Het verkopen van een woning met erfpacht duurt vaak langer en levert minder op.
Ontwikkelingen in gemeentebeleid
Gemeenten veranderen hun erfpachtbeleid regelmatig. Dat kan grote gevolgen hebben voor bestaande erfpachters.
Amsterdam voerde bijvoorbeeld nieuwe regels in waardoor veel erfpachters meer gingen betalen. Andere steden denken erover na om het voorbeeld te volgen.
Recente ontwikkelingen zijn strengere afkoopregels, andere manieren om de canon te herzien en nieuwe voorwaarden bij contractverlenging.
Politieke keuzes hebben veel invloed. Een nieuwe gemeenteraad kan zomaar het beleid of de tarieven veranderen.
Erfpachters hebben daar weinig over te zeggen. U moet de nieuwe regels accepteren of uw erfpacht afkopen, vaak tegen hoge kosten.
Voor- en nadelen van erfpacht: afwegingen voor kopers
Koopt u een huis met erfpacht, dan krijgt u bepaalde rechten voor een lagere prijs, maar ook extra kosten en beperkingen. De financiële voordelen zijn aantrekkelijk, al kunnen de kosten op lange termijn flink oplopen.
Voordelen voor kopers
Het grootste voordeel? U betaalt een lagere aankoopprijs. U koopt alleen het huis, niet de grond, waardoor woningen in dure gebieden ineens bereikbaar worden voor starters.
De belastingaftrek op erfpachtcanon werkt net als bij hypotheekrente. U mag deze maandelijkse kosten aftrekken van uw inkomen.
Doordat u minder hoeft te lenen, hebt u meer flexibiliteit in de financiering. Banken financieren erfpachtwoningen vaak prima als de erfpachtrechten duidelijk zijn.
| Voordeel | Impact |
|---|---|
| Lagere koopprijs | 15-30% goedkoper |
| Belastingvoordeel | Canon volledig aftrekbaar |
| Toegankelijkheid | Minder eigen geld nodig |
Nadelen en de lange termijn effecten
Canon herzieningen kunnen erfpachters ineens op hoge kosten jagen. Gemeenten kijken vaak elke 25 tot 50 jaar opnieuw naar de canon, afhankelijk van wat de grond dan waard is.
Die stijgingen zijn lastig te voorspellen. U weet nooit precies waar u aan toe bent.
Beperkte zeggenschap over verbouwingen en gebruik komt regelmatig voor bij erfpachtrechten. Wilt u iets groots aan uw huis veranderen? Dan moet u eerst toestemming vragen.
Verkoopbaarheid hangt af van hoe duidelijk de erfpachtvoorwaarden zijn. Kopers haken soms af als de looptijd kort is of de toekomstige canon hoog uitvalt.
De afkoopoptie vraagt meestal om een flinke eenmalige betaling. Voor een doorsnee erfpachtwoning kan dat zomaar tussen de €50.000 en €150.000 liggen, afhankelijk van de grondprijs en de resterende looptijd.
Veelgestelde Vragen
Wat houdt erfpacht precies in bij vastgoedtransacties?
Bij erfpacht koopt u alleen het huis, niet de grond eronder. Die grond blijft van de gemeente of een andere eigenaar.
U krijgt wel het recht om de grond te gebruiken. Dat noemen ze het erfpachtrecht, en dat wordt samen met het huis verkocht.
Voor dat gebruik betaalt u periodiek een bedrag aan de grondeigenaar. Dat bedrag heet erfpachtcanon.
Welke risico’s zijn verbonden aan het kopen van vastgoed op erfpachtgrond?
Het grootste risico? Een onverwachte verhoging van de erfpachtcanon. Die kan na verloop van tijd flink stijgen, waardoor uw woonlasten ineens omhoogschieten.
Banken zijn meestal wat terughoudender met hypotheken voor erfpachtwoningen. Daardoor krijgt u soms strengere voorwaarden of minder leencapaciteit.
De erfpachtovereenkomst kan gewoon aflopen. Dan moet u opnieuw onderhandelen over de voorwaarden of het erfpachtrecht verlengen.
Sommige erfpachtvoorwaarden leggen vast wat u met het huis mag doen. Wilt u verbouwen of iets aanpassen? Dan hebt u misschien toestemming nodig.
Hoe kan erfpacht de waarde van een onroerend goed beïnvloeden?
Woningen op erfpachtgrond zijn vaak goedkoper in aanschaf dan gewone koopwoningen. Dat komt door de beperkte eigendomsrechten en de extra kosten.
Een hoge erfpachtcanon kan de verkoopprijs flink drukken. Kopers rekenen die kosten gewoon mee in hun bod.
Onzekerheid over toekomstige canonverhogingen maakt zo’n woning minder aantrekkelijk. Daardoor kan de vraag – en dus de waarde – dalen.
Bij verkoop sluit erfpacht sommige kopers uit. Niet iedereen zit te wachten op die extra complexiteit en risico’s.
Op welke manier worden erfpachtcanons vastgesteld en aangepast over tijd?
De erfpachtcanon leggen partijen vast bij het tekenen van de overeenkomst. Meestal rekenen ze een percentage van de grondwaarde.
Veel contracten bevatten clausules voor periodieke herziening van de canon. Vaak gebeurt dat elke 25 of 50 jaar.
Bij zo’n herziening past de canon zich aan aan de actuele grondwaarde. Een onafhankelijke taxateur bepaalt die waarde.
Sommige overeenkomsten hebben indexeringsclausules. Daardoor stijgt de canon elk jaar mee met de inflatie of een andere index.
Welke wettelijke bescherming bestaat er voor erfpachters in geval van geschillen?
Erfpachters kunnen onredelijke erfpachtvoorwaarden voorleggen aan de rechter. Die kan voorwaarden aanpassen of zelfs vernietigen.
Bij extreme canonverhogingen zoeken erfpachters soms rechtsbescherming. De rechter bekijkt dan of de verhoging redelijk is.
De erfpachtwetgeving regelt de rechten en plichten van beide partijen. Zo bent u als erfpachter beschermd tegen willekeur.
U hebt recht op een eerlijke behandeling bij canonherzieningen. U kunt bezwaar maken tegen verhogingen die niet redelijk lijken.
Hoe kan ik als koper mijn rechten veiligstellen bij de aankoop van een erfgoed op erfpacht?
Laat altijd een specialist naar de erfpachtovereenkomst kijken. Zo iemand ziet vaak risico’s die u zelf misschien mist en kan u wijzen op mogelijke valkuilen.
Vraag bij de bank om een groene erfpachtopinie. Dat is een document waarin staat dat de erfpachtvoorwaarden goed genoeg zijn voor financiering.
Check wanneer de eerstvolgende canonherziening gepland staat. U wilt niet ineens voor verrassingen komen te staan als de erfpachtcanon omhoog schiet.
Kijk goed of er beperkingen zijn voor verbouwingen of andere aanpassingen. Het zou zonde zijn als uw plannen niet door kunnen gaan vanwege strenge regels.
Denk na over een opstalverzekering die ook erfpachtrisico’s dekt. Zo’n verzekering geeft u wat extra zekerheid als er onverwachte kosten opduiken.
